法令・制度 公開 更新
走行距離課税、令和8年度の大綱に記述なし
トラック運送業への影響と各団体の主張
自由民主党と日本維新の会が2025年12月19日にまとめた令和8年度税制改正大綱と、政府が12月26日に閣議決定した令和8年度税制改正の大綱には、「走行距離」の語が出てこない(編集部がPDFの文字を数えた結果)。前年の令和7年度の与党の大綱は、「利用に応じた負担」の課税の枠組みについて令和8年度税制改正で結論を得るとしており、全日本トラック協会は走行距離課税の導入など営業用トラックにおける新たな税負担に反対していた。令和8年度の与党の大綱は、利用段階の負担として自家用の乗用のEV・PHEVに車両重量に応じた負担を求めることを決め、この負担での営業用車両とバス・トラック等の扱いは令和9年度以降の税制改正で結論を得るとした。政府は国会で、走行距離課税を政府として具体的に検討していないと答えている。
この記事のポイント
- 令和8年度の大綱に走行距離課税の記述なし与党の大綱(2025年12月19日)にも、閣議決定の大綱(12月26日)にも「走行」の語は無い(編集部がPDFの文字を数えた結果)。全ト協は要望の結果を「走行距離課税については、導入されなかった。」とまとめている。
- EV・PHEVの重量に応じた負担は令和9年度に法制化自家用の乗用のEV・PHEVに、自動車重量税の特例加算分として車検時に負担を求める仕組みを令和9年度税制改正で法制化するとし、施行日は令和10年(2028年)5月1日とされた。税率も令和9年度税制改正で結論を得る。
- 営業用車両とバス・トラック等の扱いは令和9年度以降営業用車両とバス・トラック等の扱いは、公共的な役割の重要性や営自格差等を検討し、令和9年度以降の税制改正で結論を得る。全ト協は令和9年度の要望書で、営業用トラックにおける新たな税負担に断固反対とし、その例に走行距離課税の導入と電気自動車等への自動車重量税の特例加算を挙げている。
マーカーを引いた文を節ごとに拾い読みするだけでも、要点が分かるように書いています。
走行距離課税は令和8年度の大綱に記述なし
自由民主党と日本維新の会が2025年12月19日にまとめた令和8年度税制改正大綱(与党の大綱)と、政府が12月26日に閣議決定した令和8年度税制改正の大綱には、「走行距離」の語も「走行」の語も出てこない。編集部が2026年10月28日に両方のPDFの文字を数えた結果である。閣議決定の大綱は冒頭で、自動車関係諸税について「自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等を行う」としている。
「走行距離課税については、導入されなかった。」全日本トラック協会 「令和8年度トラック関係施策に関する要望と結果について」
全日本トラック協会(全ト協)は令和8年度の要望書で「走行距離課税の導入反対」を掲げ、その結果を「走行距離課税については、導入されなかった。」とまとめている。全ト協は要望書で、自由民主党と公明党が2024年12月20日にまとめた令和7年度税制改正大綱の次の一文の後半を引いている。
「異なるパワートレイン間の税負担の公平性や将来に向けた安定的な財源確保、ユーザーの納得感の観点から、利用に応じた負担について、使途、執行・関係技術等を踏まえ検討し、課税の枠組みについて、令和8年度税制改正において結論を得る。」自由民主党・公明党 「令和7年度税制改正大綱」(3)利用に応じた負担の適正化に向けた課税の枠組み
この一文は「利用に応じた負担」と書いており、令和7年度の大綱にも「走行」の語は出てこない(編集部が大綱のPDFの文字を数えた結果)。全ト協は令和8年度の要望書でこの一文を引いたうえで、「走行距離課税の導入など営業用トラックにおける新たな税負担について断固反対である」と書いた。
令和7年度から令和8年度の大綱までの議論の経過
- 2024.12.20令和7年度の与党の大綱「利用に応じた負担」を令和8年度改正で結論とする
- 2025.3総務省が検討会を設置地方財政審議会の下に
- 8.19〜9.2団体・自治体・省庁のヒアリング第5〜8回
- 11.21検討会の報告書を公表
- 12.19令和8年度の与党の大綱
- 12.26令和8年度の大綱を閣議決定
- 2026.4.1軽油引取税の当分の間税率を廃止
- 7.10全ト協の令和9年度の要望書協会のページの掲載日
出典: 令和7年度・令和8年度の税制改正大綱、総務省 報道資料(2025年11月21日)と検討会報告書、全ト協「要望と結果について」と協会の税制のページ
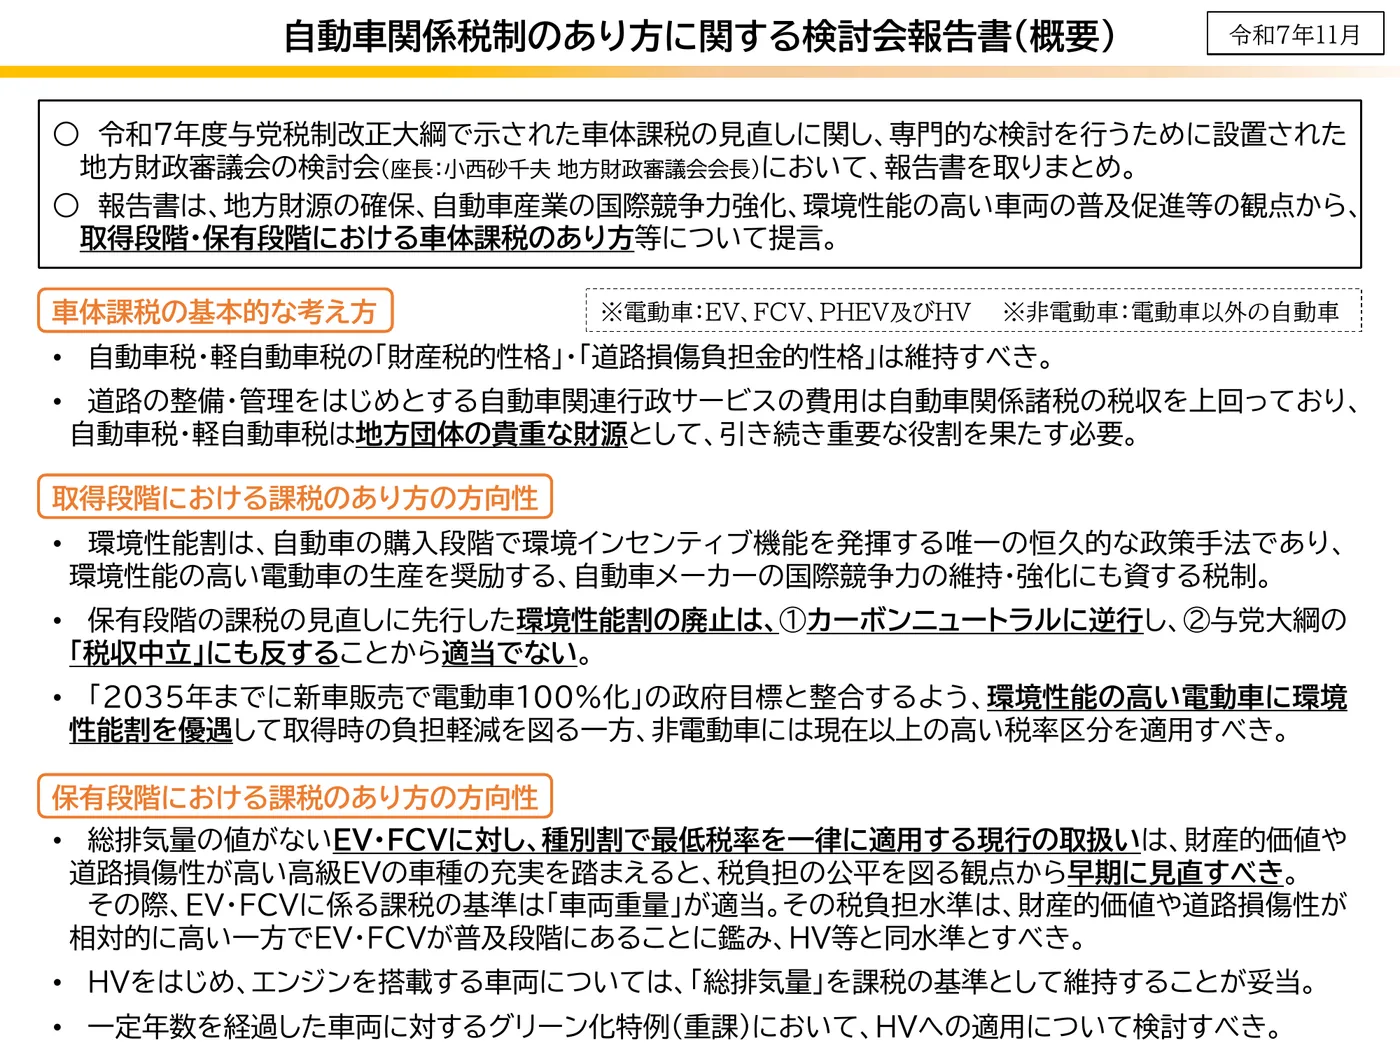
総務省は、与党税制改正大綱で示された車体課税の見直しに関し、専門的な立場から検討を行うため、2025年3月に地方財政審議会に「自動車関係税制のあり方に関する検討会」を設置した。検討会は第5回から第8回(2025年8月19日〜9月2日)にかけて、全ト協を含む自動車関係団体、地方3団体(全国知事会・全国市長会・全国町村会)、関係省庁からヒアリングを行い、計13回の議論を経て、11月21日に報告書を公表した。
検討会の報告書は、自動車税・軽自動車税を中心とする車体課税の見直しを扱っており、報告書のPDF(57頁)に「走行距離」の語は出てこない(編集部が文字を数えた結果)。報告書は、令和7年度の与党の大綱の概要として「利用に応じた負担の適正化に向けた課税の枠組み」の一文を引いている。第9回(2025年9月12日)の資料1「これまでの議論を踏まえた論点の整理について①」でも、自動車関係団体のヒアリング結果の要約に「走行距離」の語は出てこない(同)。
その後、自由民主党と日本維新の会が2025年12月19日に令和8年度税制改正大綱をまとめ、政府は12月26日に令和8年度税制改正の大綱を閣議決定した。軽油引取税の当分の間税率は2026年4月1日に廃止された。全ト協の令和8年度の要望書は、廃止前の軽油引取税について「暫定税率(17円10銭)の累次の引き上げにより、本則税率(15円)よりも高くなるなど、過大な税負担となっている」と説明しており、閣議決定の大綱は、廃止による道府県税の減収を平年度で4,687億円(初年度4,297億円)と見込んでいる。
国会での政府の答弁(2022年〜2026年)
走行距離課税は、国会の質疑でも取り上げられている。編集部は2026年10月28日に、国立国会図書館の国会会議録検索システムで、2022年10〜12月と2025年10月以降の発言を検索した。
2022年10月20日の参議院予算委員会では、走行距離課税の導入はふさわしくないのではないかという質問に、財務大臣(当時)が答えた。電気自動車等はガソリン車と異なり燃料課税によって走行段階での課税が行われておらず、ガソリン車よりも重量が重く道路の損壊に与える影響はむしろ大きいことや、厳しい財政事情を挙げて、いずれかの時点では負担の在り方を見直すことも考えていく必要があるのではないかと述べ、電気自動車等に対する課税の方法として「一つの考え方ではある」とした。同じ財務大臣は12月2日の参議院予算委員会で、10月26日の政府税制調査会で電気自動車が普及した後の中長期的な自動車関係諸税の在り方を議論した際に、一部の委員から走行距離に応じた課税についても検討すべきとの意見があったと説明したうえで、「政府として具体的な検討を行っているものではございません。」と述べた。内閣総理大臣(当時)も11月25日の衆議院予算委員会で、走行距離課税について「議論があることは承知しておりますが、政府としてこうした具体的な検討をしているということはありません。」と答えている。
「これまでも国会における答弁で申し上げているとおり、御指摘のいわゆる走行距離課税について、政府として具体的に検討しておりません。」財務大臣の答弁 衆議院 財務金融委員会(2026年5月29日)
2025年12月以降も、政府は国会で、走行距離課税を政府として具体的に検討していないと答えている。財務大臣は2025年12月12日の参議院予算委員会で「御指摘のいわゆる走行距離課税については、政府として具体的に検討をしておりません。」と答え、総務大臣は2026年3月5日の衆議院本会議で、「いわゆる走行距離課税や出力課税」について「政府として具体的に検討しているわけではございません。」と答弁した。総務大臣は同じ答弁で、令和8年度の与党の大綱が自動車関係諸税を中長期的な視点から検討するとしていることを挙げ、与党税制調査会の議論の結果を踏まえて適切に対応するとしている。上に引いた2026年5月29日の財務大臣の答弁が、編集部が2026年10月28日に検索した範囲で最も新しい答弁である。
出典: 国立国会図書館「国会会議録検索システム」(参議院 予算委員会 2022年10月20日・12月2日・2025年12月12日、衆議院 予算委員会 2022年11月25日、衆議院 本会議 2026年3月5日、衆議院 財務金融委員会 2026年5月29日。2026年10月28日に確認)
令和8年度の与党の大綱はEV・PHEVに重量に応じた負担
令和8年度の与党の大綱の「自動車関係諸税の総合的な見直し」には、「(5)利用段階における負担の適正化に向けた課税」という項目がある。この項目で求めることにした負担は、走行距離ではなく車両重量に応じた負担である。
「利用段階における異なる動力源(パワートレイン)間の税負担の公平性を早期に実現する観点から、技術面及び執行面においてより公平な課税・徴収が可能となるまでの間、道路への負荷等が重量に応じて大きくなることや自動車関係諸税全体の整合性も考慮し、自家用の乗用自動車(二輪の小型自動車を除く。)のうち電気自動車及びプラグインハイブリッド自動車について、車両重量に応じた一定の負担を求めることとする。」自由民主党・日本維新の会 「令和8年度税制改正大綱」(5)
大綱によると、この負担は、納税・徴収実務の簡素化のため、現行の自動車重量税の特例加算分として車検時に徴収し、令和9年度税制改正で法制化する。施行日は令和10年(2028年)5月1日で、同日以後に受ける車検から適用する。ガソリン車について燃料課税を前払いしていないこととの均衡や取得時の実質的な負担軽減等の観点から、新車の新規検査に係る分は本特例分の課税を免除し、既に販売された車は、経過措置として施行日以後最初に受ける継続車検に係る分を免除する。
税率は、ガソリン車についてユーザーが平均的に負担している揮発油税及び地方揮発油税の額を踏まえ、令和9年度税制改正で検討し、結論を得るとされた。平均的な重量を超える電気自動車等には応分の負担を求め、平均的な重量を下回る電気自動車等には過度な負担とならないよう配慮する。プラグインハイブリッド自動車の税率は、揮発油税等を一定程度負担していることから、電気自動車の税率の2分の1を目安とし、現行の自動車重量税のエコカー減税は本特例分には適用しない。
「営業用車両及びバス、トラック等の車両の取扱いについては、これらの車両が地域公共交通、物流等の分野において果たしている公共的な役割の重要性や、それを十分に考慮した営自格差等を検討し、令和9年度以降の税制改正において結論を得る。」同(5)
営業用車両とバス・トラック等の車両の扱いは、物流等の分野での公共的な役割の重要性や営自格差等を検討し、令和9年度以降の税制改正で結論を得るとされた。燃料電池自動車と天然ガス自動車に係る同様の負担のあり方も、今後検討するとされている。全ト協は、2026年7月10日に協会の税制のページに載せた令和9年度の要望書で、この特例加算も挙げて反対を表明した。
「例えば走行距離課税の導入、電気自動車等への自動車重量税の特例加算など営業用トラックにおける新たな税負担について断固反対である。」全日本トラック協会 「令和9年度トラック関係施策に関する要望書」
税率・時期・対象で決まっていること
税率・時期・対象ごとに、2026年10月28日の時点で一次資料から確かめられたことを並べると次のようになる。
| 走行距離課税の 税率・額 | 令和7年度・ |
|---|---|
| 電気自動車の 乗用車の 自動車税 | 令和10年度 |
| 具体的な | |
| EV・PHEVの 特例加算の税率 | 令和9年度 |
| PHEVは | |
| 具体的な | |
| 特例加算の 対象 | 自家用の |
| 営業用車両と バス・トラック等 | 公共的な |
| 徴収と施行 | 現行の |
| 施行日は | |
| 免除 | 新車の |
| 既販車は、 | |
| 燃料電池車・ 天然ガス車 | 同様の負担の |
| 自動車税・ 軽自動車税 | 令和10年度 |
| 留意点の |
出典: 自由民主党・日本維新の会「令和8年度税制改正大綱」5(3)(5)、財務省「令和8年度税制改正の大綱」(2026年10月28日に確認)
令和8年度の与党の大綱の(5)の特例加算の対象は自家用の乗用のEV・PHEVで、この負担での営業用車両とバス・トラック等の扱いは、令和9年度以降の税制改正で結論を得るとされている。これとは別に、大綱の(3)は、令和10年度以後に新車新規登録を受けた電気自動車の乗用車(燃料電池自動車を含む)の自動車税に、車両重量に応じた課税方式を導入するとした。また、令和10年度以後の自動車税・軽自動車税のあり方は令和9年度税制改正で結論を得るとされ、大綱は留意点の1つに、現行の自動車税及び軽自動車税における「バス・トラック等や営業用自動車に対する課税のあり方との整合性」を挙げている。
運送業への影響として全ト協が挙げていること
全ト協は令和9年度の要望書で、トラックには取得段階(消費税)、保有段階(自動車税、自動車重量税)及び走行段階(軽油引取税、ガソリン税、消費税)において多くの税金が課せられ、中小事業者が大半を占めるトラック運送業界にとって大きな負担となっていると説明した。要望書の参考資料には、全ト協が推計したトラック業界の納税額が次のように並ぶ。
| 税目 | 全体 (億円) | トラック業界 (億円) |
|---|---|---|
| 自動車重量税 | 7,399 | 567 |
| 自動車税 | 14,767 | 544 |
| 軽自動車税 | 3,185 | - |
| 軽油引取税 | 4,620 | 2,827 |
| 揮発油税 | 9,720 | 24 |
| 地方揮発油税 | 1,760 | 2 |
| 石油ガス税 | 80 | - |
| 合計 (消費税を除く) | 41,531 | 3,964 |
| 高速道路料金 (道路会社6社) | - | 8,176 |
| 税負担+ 高速道路料金 | - | 12,140 |
出典: 全日本トラック協会「令和9年度トラック関係施策に関する要望書」参考資料1「自動車関係諸税と高速道路料金の負担額」。全体の納税額は令和8年度租税及び印紙収入予算額と令和8年度地方税及び地方譲与税収入見込額による。トラック業界の納税額と高速道路料金の支払額は全ト協の推計。道路会社6社はNEXCO東日本・中日本・西日本、首都高、阪高、本四
全ト協の推計では、トラック業界が納める自動車関係諸税(消費税を除く)は3,964億円で、そのうち軽油引取税が2,827億円と約7割を占める(割合は編集部の計算)。走行距離に応じた課税を燃料課税とどう組み合わせるかは、編集部が確認した大綱・報告書には書かれておらず、トラックの税負担がどれだけ変わるかは試算できない(2026年10月28日)。
検討会の第6回(2025年8月22日)の質疑では、「燃料課税の直接の納税義務者は事業者であると思うが、ユーザーにどれくらい転嫁できているのか」という問いに、全ト協が「他の業界に比べて転嫁率が低い状況にある。」と答えている。全ト協は令和9年度の要望書の冒頭でも、中東情勢の緊迫化などによる軽油価格の高止まりや車両価格等の高騰の中で、価格転嫁が進まない状況にあると書いている。こうした説明からは、運送会社にとって税負担の増減が、運賃にどこまで転嫁できるかと結びついていることが読み取れる〈推論〉。
走行距離の把握と燃料課税との関係(自工会の論点整理)
日本自動車工業会(自工会)は、検討会の第6回の説明資料に「走行距離課税の論点整理」の1枚を入れ、議論の背景・導入時期の問題・燃料課税との関係・導入への課題・解決の方向性(案)を整理している。
| 導入時期 | 「2035年に |
|---|---|
| 「GX移行中から | |
| 燃料課税より 劣後する点 | 納得性が低い/CNにブレーキ/痛税感が高い |
| 技術面 | 距離の |
| 制度面 | 事後 |
| 体系面 | 燃料課税との |
| 社会面 | 最短距離 |
出典: 日本自動車工業会「日本の自動車産業の概況 及び 自動車税制抜本見直しの考え方・改革案」(2025年8月22日・総務省 検討会 第6回 資料1)30頁
自工会は導入への課題として、技術面では全保有車の距離の把握方法・セキュリティ・個人情報・コストなどを、社会面では最短距離の選択による渋滞の誘発や生活道路への進入の増加などを挙げている。同じ資料は、燃料税は給油時に課税され燃費の良い車は節約できると説明したうえで、走行距離のみで課税となればエコカーを選択する人が減少し、走行距離に応じた課税となれば負担感・痛税感が増大すると整理した。
令和8年度の与党の大綱は、重量に応じた負担を「技術面及び執行面においてより公平な課税・徴収が可能となるまでの間」の措置としている。どのような課税・徴収を指すのかは大綱に書かれておらず、編集部では確認できていない(2026年10月28日)。検討会の第8回(2025年9月2日)では、委員の1人が経済産業省に「燃料課税の代替とすると、走行距離課税の導入も考えられるのではないか」と尋ね、経済産業省は「暫定税率の議論は公党間で行われていると承知しており、経済産業省の立場からはお答えしがたい。」と答えた。経済産業省はあわせて、仮に車体課税が増税となると、業界は関税とダブルパンチになってしまうという懸念を示している。
営業用トラックの税率の低さ(営自格差)への見方
検討会の報告書によると、自動車税と軽自動車税は、営業用自動車の税率を自家用自動車より低く設定している(営自格差)。報告書は、総排気量が1,500cc超2,000cc以下の乗用車の自動車税の税率が、報告書の時点で自家用自動車36,000円、営業用自動車9,500円と、3分の1以下の水準になっていることを例に挙げた。
「特に道路損傷負担金的性格の観点から、道路の利用頻度は営業用自動車の方が高いこと等に鑑みれば、現行の税率の格差は合理性を欠いているという指摘もある。」総務省 「自動車関係税制のあり方に関する検討会報告書」8(1)営自格差
「一方で、営業用自動車によって運行されている民間路線バスやタクシー等の公共交通機関が地域社会において果たしている役割や、営業用トラックが物流等において必要不可欠な存在となっている状況についても十分に配慮することが必要である。」同
報告書は、道路の利用頻度が高いことなどから営自格差は合理性を欠くという指摘を紹介する一方で、営業用トラックが物流等で必要不可欠な存在となっている状況にも十分に配慮することが必要だとしている。全国ハイヤー・タクシー連合会は検討会の資料で、走行距離に対する課税は、自動車が生活の足である地方のユーザーや自動車運送事業者にさらに重い税負担になると説明した。
全ト協は検討会の説明資料で、営業用トラックは自家用と比較して約10倍もの高い輸送効率をあげているとして、営自格差の拡充を求めた。資料では、実働1日1車あたりの輸送トンキロ(令和4年度)が営業用728.07トンキロ、自家用73.21トンキロで、9.94倍の高い輸送効率としている(国土交通省のデータを元に全ト協が作成)。同じ資料は「現在の自動車税 税額(年額)」として、積載量14トンのトラックで営業用62,400円、自家用84,600円を示している。全ト協は令和9年度の要望書でも、「自動車関係諸税における営自格差の拡充」を掲げている。
走行距離課税への各団体の立場(検討会の資料と質疑)
走行距離課税の賛否を尋ねた世論調査の数字は、編集部が確認した一次資料の範囲には無かった(2026年10月28日)。自工会の資料は、JAF(日本自動車連盟)のアンケート(全国18歳以上の自家用乗用車保有者・JAFのホームページで実施したインターネット調査・2024年5月1日〜8月19日・有効回答者数132,152人)で、98%の自動車ユーザーが「クルマの税金に負担を感じる」と回答したことを引いている。ただし、この設問は保有段階と走行段階の税金をまとめてどう感じるかを尋ねたもので、走行距離課税についての設問ではない。
| 団体 | 資料の日付と、立場・理由 |
|---|---|
| 全日本 トラック協会 | 2025年8月22日の |
| 「断固反対」 | |
| 営業用トラックに | |
| 全国ハイヤー・ タクシー 連合会 | 2025年8月19日の資料 |
| 走行距離課税等の | |
| 電動車の | |
| 日本自動車 販売協会 連合会 | 2025年8月22日の資料 |
| 出力課税とあわせて | |
| 地方への | |
| 自動車総連 | 2025年8月27日の資料 |
| 「断じて反対」 | |
| 税収確保ありきの | |
| 日本バス 協会 | 2025年8月27日の資料 |
| 走行距離課税の | |
| 乗合バスは | |
| 日本自動車 工業会 | 2025年8月22日の資料 |
| 電動車普及後が適切 | |
| 2035年に | |
| 全国 知事会 | 2025年8月27日の資料 |
| 資料に | |
| 自動車関係税収は |
出典: 総務省 検討会 第5〜7回の配付資料(全国ハイヤー・タクシー連合会、日本自動車工業会、日本自動車販売協会連合会、全日本トラック協会、全国知事会、全日本自動車産業労働組合総連合会、日本バス協会)、全日本トラック協会 令和9年度の要望書(2026年10月28日に確認)
検討会の資料で走行距離課税に触れた団体は、導入に反対するか、追加の負担を求めないよう要望するか、電動車の普及後が適切と整理しており、導入に賛成する資料は編集部が確認した範囲には無かった(2026年10月28日)。このほかの団体(全国軽自動車協会連合会・日本中古自動車販売協会連合会・日本自動車連盟・全国市長会・全国町村会・日本自動車輸入組合)の資料には、「走行距離課税」の語は出てこない(編集部が配付資料の文字を数えた結果)。
一方、検討会の質疑では別の見方も示されている。第7回では日本バス協会に「現在の税負担がトータルで変わらないのであれば、走行距離課税は不合理ではないと考えるがどうか」という質問があり、協会は、路線バスは乗客がいなくても運行しなければならず、走行距離課税が導入されると、特に赤字路線で走行距離を短くする可能性があり、路線の廃止が進んでしまうことを懸念すると答えた。第5回では全国ハイヤー・タクシー連合会に「税負担を利用者に転嫁できれば事業者に負担は発生しないのではないか」という質問があり、連合会は、結果的には運賃という形で利用者に負担が転嫁されていくことになり、運賃に転嫁されると利用が減ることも懸念されると答えている。
立場ごとに確かめること
ここまでの大綱・要望書・報告書・議事概要の内容を、運送・物流に関わる立場ごとに並べると次のようになる。
| 営業用 トラックで 運送業を 営む会社 | 令和8年度の大綱に |
|---|---|
| 大綱の | |
| 軽油引取税の | |
| EVトラック の導入を 検討する 会社 | 大綱の |
| 全ト協は | |
| 自家用の トラック・ バンを使う 建設業者・ 個人事業主 | 令和10年度 |
| 留意点に、 | |
| 大綱の | |
| EV・PHEV の乗用車を 自家用で 使う人 | 令和10年 |
| 税率は | |
| 新車の | |
| 運送を 委託する 荷主 | 大綱・ |
| 全ト協は |
出典: 自由民主党・日本維新の会「令和8年度税制改正大綱」、財務省「令和8年度税制改正の大綱」、全ト協の要望書と「要望と結果について」、総務省 検討会の報告書と議事概要をもとに編集部が整理(2026年10月28日に確認)
どの立場でも、次の節目は、自動車税・軽自動車税のあり方とEV・PHEVの税率に結論を得るとされた令和9年度税制改正と、営業用車両とバス・トラック等の扱いに結論を得るとされた令和9年度以降の税制改正になる。令和7年度の与党の大綱は2024年12月20日に、令和8年度の与党の大綱は2025年12月19日にまとめられたが、令和9年度の大綱をまとめる時期は、編集部が確認した一次資料には書かれていない(2026年10月28日)。
編集部の見方
大綱と団体の資料から読めること
01
距離ではなく重量で決まった「利用段階」の負担
令和7年度の与党の大綱は、「利用に応じた負担の適正化に向けた課税の枠組み」の項目で、令和8年度税制改正で結論を得るとしていた。令和8年度の与党の大綱は、「利用段階における負担の適正化に向けた課税」の項目で、道路への負荷等が重量に応じて大きくなることや自動車関係諸税全体の整合性も考慮し、自家用の乗用自動車(二輪の小型自動車を除く)のうち電気自動車とプラグインハイブリッド自動車に、車両重量に応じた一定の負担を求めることにした。2つの項目の対応は大綱に書かれていないが、項目名からは、令和7年度に結論を先に送った課税の枠組みが、令和8年度に重量に応じた負担として形になったとみられる〈推論〉。大綱は、徴収の方法に自動車重量税の特例加算を選んだ理由を「納税・徴収実務の簡素化のため」としている。
走行距離を把握する仕組みを新たに作らず、すでにある車検と自動車重量税の仕組みで徴収できる方法を、当面の措置として選んだと読める〈推論〉。大綱は、この負担を「技術面及び執行面においてより公平な課税・徴収が可能となるまでの間」の措置としており、その後にどのような課税・徴収に移るのかは、編集部では確認できていない(2026年10月28日)。
02
運送会社にとっての論点は営自格差と転嫁
営業用車両とバス・トラック等の扱いは、公共的な役割の重要性や営自格差等を検討して令和9年度以降に結論を得るとされた。一方で検討会の報告書は、道路の利用頻度の高さなどから営自格差は合理性を欠くという指摘も紹介している。
営業用トラックの税負担がどう決まるかは営自格差をどこまで残すかの議論と結びついており、全ト協が説明する転嫁率の低さを踏まえると、負担が増えた場合に運賃へどこまで反映できるかが運送会社の経営に関わる〈推論〉。編集部は、令和9年度の与党の大綱が公表された時点でこの記事を更新する。
出典: 自由民主党・日本維新の会「令和8年度税制改正大綱」、全日本トラック協会 令和9年度の要望書、総務省「自動車関係税制のあり方に関する検討会報告書」と第6回の議事概要(2026年10月28日に確認)
まとめ
- 令和8年度の与党の大綱(2025年12月19日)と閣議決定の大綱(12月26日)には「走行距離」の語が無く、全日本トラック協会は要望の結果を「走行距離課税については、導入されなかった。」とまとめた。
- 令和8年度の与党の大綱は、自家用の乗用のEV・PHEVに車両重量に応じた負担を求めることを決め、自動車重量税の特例加算分として車検時に徴収する仕組みを令和9年度税制改正で法制化するとした。施行日は令和10年(2028年)5月1日とされ、税率は令和9年度税制改正で結論を得る。
- 同じ大綱は、令和10年度以後に新車新規登録を受けた電気自動車の乗用車(燃料電池自動車を含む)の自動車税に、車両重量に応じた課税方式を導入するとした。
- 特例加算での営業用車両とバス・トラック等の扱いは、公共的な役割の重要性や営自格差等を検討し、令和9年度以降の税制改正で結論を得るとされた。
- 政府は国会で、走行距離課税を政府として具体的に検討していないと答えており、編集部が2026年10月28日に検索した範囲で最も新しい答弁は2026年5月29日の財務大臣の答弁である。
- 全ト協の推計では、トラック業界の自動車関係諸税(消費税を除く)は3,964億円で、うち軽油引取税が2,827億円を占める。全ト協は検討会の質疑で、燃料課税の転嫁について「他の業界に比べて転嫁率が低い状況にある。」と答えている。
- 総務省の検討会で走行距離課税に触れた団体は、反対するか、追加の負担を求めないよう要望するか、電動車の普及後が適切と整理しており、賛成する資料は編集部が確認した範囲には無かった。
よくある質問
走行距離課税は令和8年度に導入された?
導入されていません。自由民主党と日本維新の会の令和8年度税制改正大綱(2025年12月19日)と、政府が12月26日に閣議決定した大綱のPDFには、「走行距離」の語も「走行」の語も出てきません(編集部が2026年10月28日に確認)。全日本トラック協会は「令和8年度トラック関係施策に関する要望と結果について」で、要望の結果を「走行距離課税については、導入されなかった。」とまとめています。
営業用トラックや運送会社は、新しい負担の対象になる?
令和8年度の与党の大綱の(5)が決めた自動車重量税の特例加算の対象は、自家用の乗用自動車(二輪の小型自動車を除く)のうち電気自動車とプラグインハイブリッド自動車です。営業用車両とバス・トラック等の扱いは、地域公共交通・物流等での公共的な役割の重要性や営自格差等を検討し、令和9年度以降の税制改正で結論を得るとされています。全日本トラック協会は令和9年度の要望書で、営業用トラックにおける新たな税負担に断固反対とし、その例として走行距離課税の導入と電気自動車等への自動車重量税の特例加算を挙げています。
走行距離課税とは何?どこから出てきた話?
走行距離課税とは、大綱で定義された制度の名前ではなく(編集部が確認した範囲)、団体の資料では「走行距離に対する課税」(全国ハイヤー・タクシー連合会)、「走ったら、走った分だけ税金がかかる仕組み」(自動車総連)と説明されています。国会では2022年10月20日の参議院予算委員会で、財務大臣(当時)が電気自動車等に対する課税の方法として「一つの考え方ではある」と答え、12月2日には、10月26日の政府税制調査会で一部の委員から走行距離に応じた課税についても検討すべきとの意見があったと説明しました。全日本トラック協会は、自由民主党・公明党の令和7年度税制改正大綱(2024年12月20日)の「利用に応じた負担」の一文のうち、「使途、執行・関係技術等を踏まえ検討し、課税の枠組みについて、令和8年度税制改正において結論を得る」の部分を引いて、走行距離課税の導入に反対しました。令和7年度の大綱そのものには、「走行」の語は出てきません。
走行距離はどうやって把握するの?
把握の方法は、編集部が確認した大綱・報告書には示されていません(2026年10月28日)。日本自動車工業会は総務省の検討会の資料で、導入への技術面の課題として、全保有車の距離の把握方法、セキュリティ、個人情報、コストなどを挙げています。令和8年度の与党の大綱は、EV・PHEVの重量に応じた負担を、納税・徴収実務の簡素化のため、自動車重量税の特例加算分として車検時に徴収するとしています。
運送会社の税負担はいくら増える?
走行距離課税の税率は、編集部が2026年10月28日に確認した大綱・報告書には示されておらず、増える額は試算できません。EV・PHEVの特例加算の税率も、令和9年度税制改正で検討し、結論を得るとされています。全日本トラック協会の推計では、トラック業界が納める自動車関係諸税(消費税を除く)は3,964億円で、そのうち軽油引取税が2,827億円です。
次に決まるのはいつ?
令和8年度の与党の大綱は、令和10年度以後の自動車税・軽自動車税のあり方と、EV・PHEVの特例加算の税率について、令和9年度税制改正で結論を得るとしています。営業用車両とバス・トラック等の扱いは、令和9年度以降の税制改正で結論を得るとされています。令和9年度の大綱をまとめる時期は、編集部が確認した一次資料には書かれておらず、前の2回の与党の大綱は2024年12月20日と2025年12月19日にまとめられています。
トラックを手放すなら
売り方を1分で診断
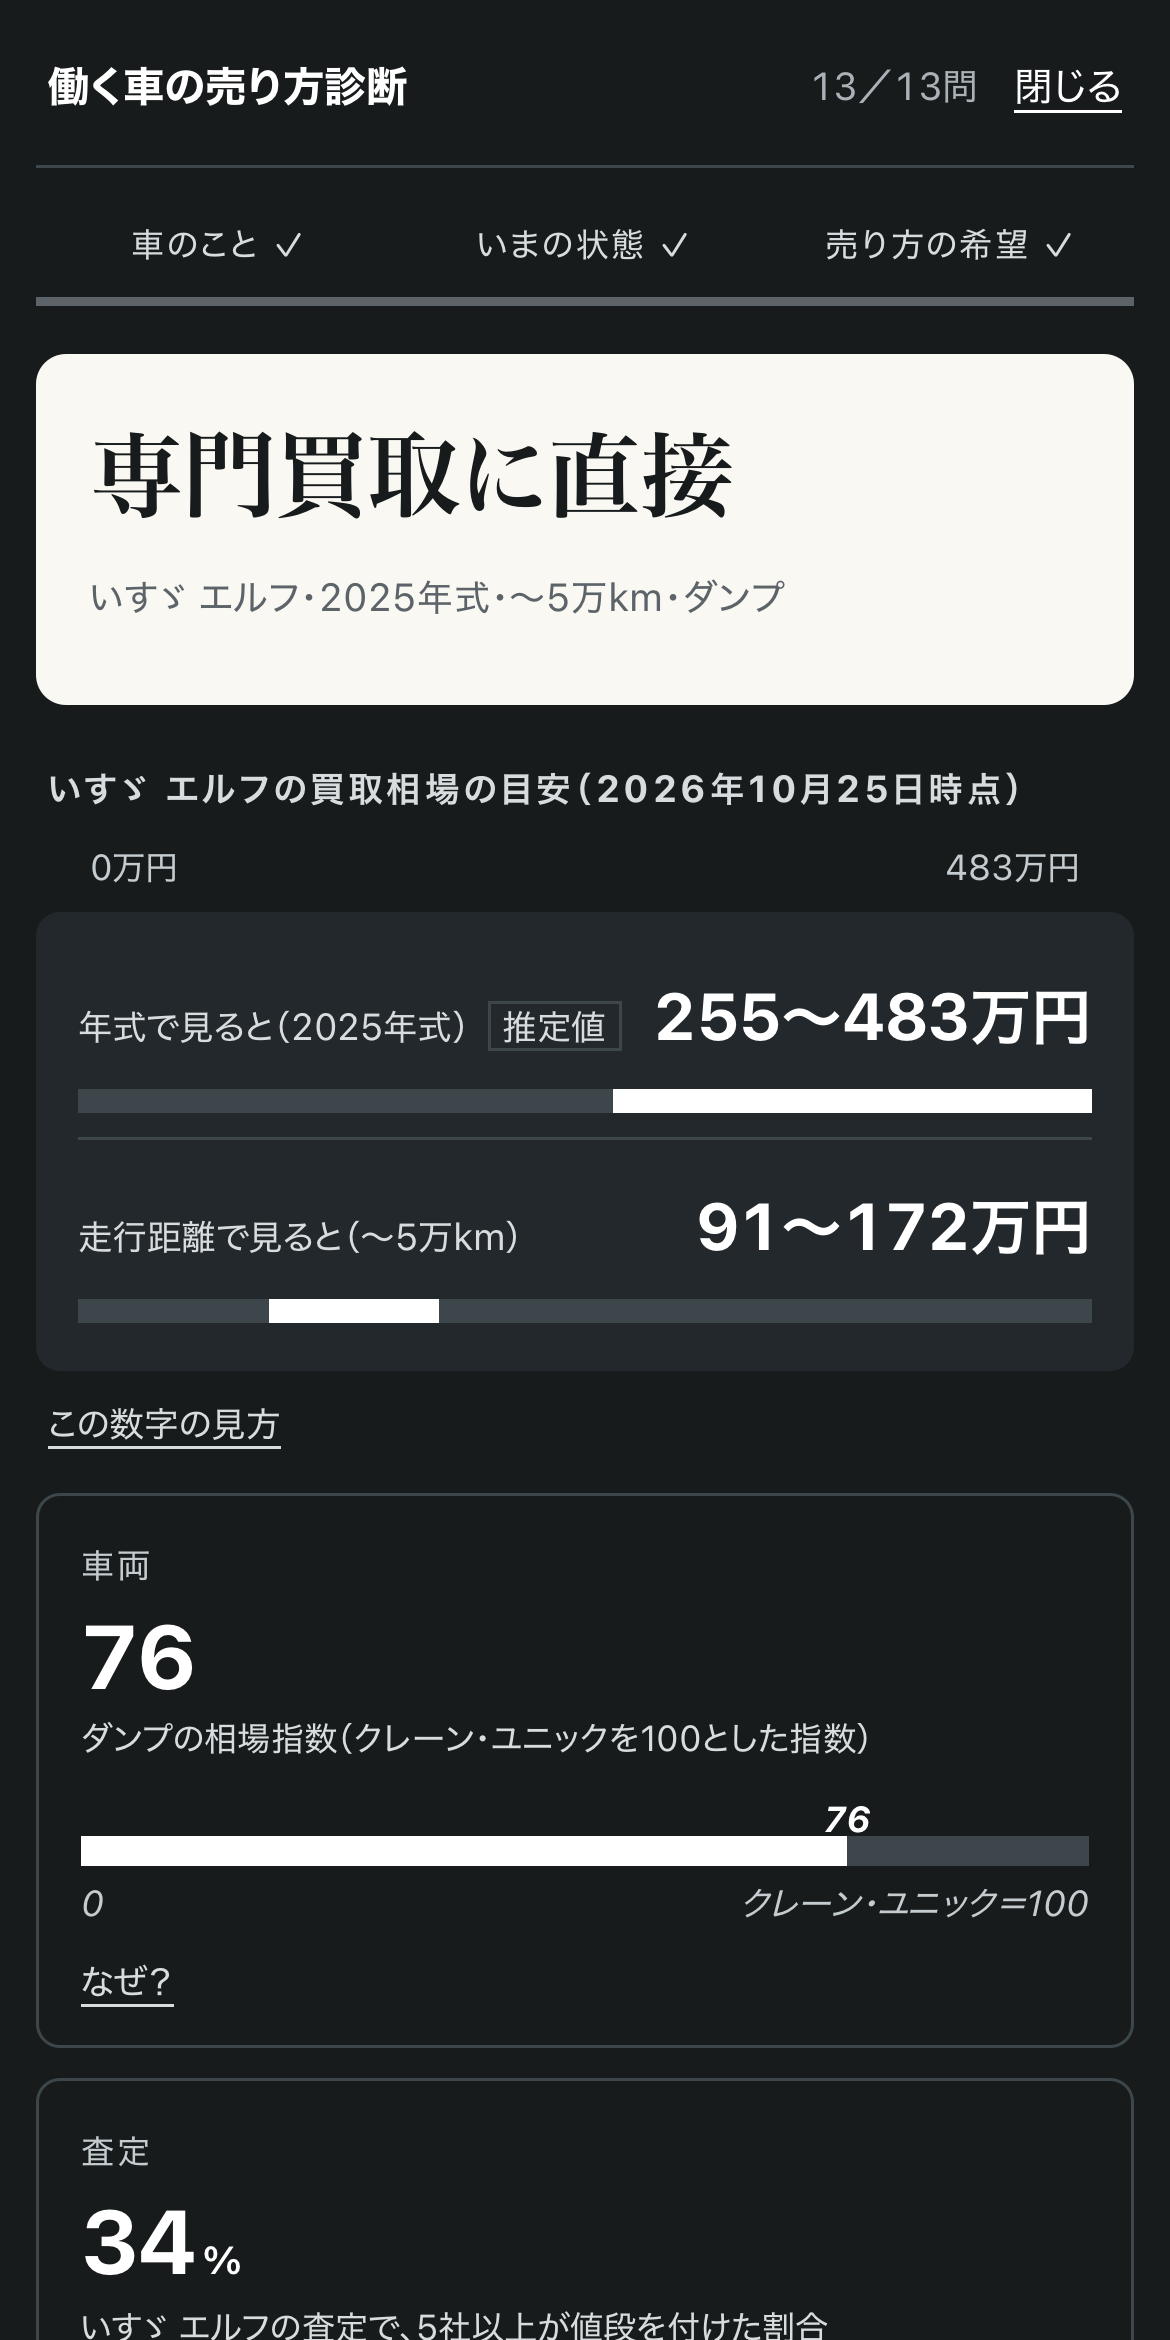
車種・年式・状態・急ぎかどうかなどの質問に答えると、向いている売り方と、その車の買取相場の目安がその場で出ます。
- 料金
- 無料
- 質問
- 車の種類に合わせて出る(トラックなら13問)
- 結果
- 売り方・相場の目安・申し込み先の候補
実際の結果画面
関連するニュース
2026年10月31日 運送・物流
2026年10月30日 車両・安全
2026年10月30日 運送・物流
出典と参考資料
- 自由民主党・公明党「令和7年度税制改正大綱」(2024年12月20日) https://storage2.jimin.jp/pdf/news/policy/zeisi_2025.pdf
- 自由民主党・日本維新の会「令和8年度税制改正大綱」(2025年12月19日) https://storage2.jimin.jp/pdf/news/policy/212129_1.pdf
- 財務省「令和8年度税制改正の大綱」(2025年12月26日 閣議決定) https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/20251226taikou.pdf
- 全日本トラック協会「令和8年度トラック関係施策に関する要望書」 https://jta.or.jp/wp-content/uploads/2025/08/250822_R08request-letter.pdf
- 全日本トラック協会「令和8年度トラック関係施策に関する要望と結果について」 https://jta.or.jp/wp-content/uploads/2026/04/r08yobo_kekka.pdf
- 全日本トラック協会「令和9年度トラック関係施策に関する要望書」(協会の税制のページの掲載日 2026年7月10日) https://jta.or.jp/pdf/R9yobo.pdf
- 総務省 報道資料「「自動車関係税制のあり方に関する検討会報告書」の公表」(2025年11月21日) https://www.soumu.go.jp/menu_news/s-news/01zeimu03_02000063.html
- 総務省「自動車関係税制のあり方に関する検討会報告書」(2025年11月) https://www.soumu.go.jp/main_content/001041801.pdf
- 総務省「自動車関係税制のあり方に関する検討会」の資料と議事概要の一覧 https://www.soumu.go.jp/main_sosiki/kenkyu/jidousya_zeisei_r7/index.html
- 同 第5回(2025年8月19日)配付資料(全国ハイヤー・タクシー連合会ほか) https://www.soumu.go.jp/main_content/001025102.pdf
- 同 第6回(2025年8月22日)配付資料(日本自動車工業会・日本自動車販売協会連合会ほか) https://www.soumu.go.jp/main_content/001026133.pdf
- 同 第6回 資料4 全日本トラック協会 説明資料 https://www.soumu.go.jp/main_content/001026132.pdf
- 同 第7回(2025年8月27日)配付資料(全国知事会・自動車総連・日本バス協会ほか) https://www.soumu.go.jp/main_content/001026885.pdf
- 同 第5回 議事概要 https://www.soumu.go.jp/main_content/001035587.pdf
- 同 第6回 議事概要 https://www.soumu.go.jp/main_content/001035588.pdf
- 同 第7回 議事概要 https://www.soumu.go.jp/main_content/001035589.pdf
- 同 第8回 議事概要 https://www.soumu.go.jp/main_content/001035590.pdf
- 同 第9回 資料1「これまでの議論を踏まえた論点の整理について①」 https://www.soumu.go.jp/main_content/001030561.pdf
アイキャッチの画像: AIで生成したイメージです(実在の車両・現場の写真ではありません)
訂正・追記
- 本文に、総務省の検討会報告書の概要の図(出典つき)を追加しました。