法令・制度 公開 更新
免税軽油の特例は2027年3月末が期限
建設機械・農業機械の軽油引取税、延長は要望の段階
建設機械や農業機械、船舶などの動力源に使う軽油は、定められた用途に当たり、免税証の交付などの手続きをすれば、軽油引取税がかからない。この「免税軽油」のうち建設機械・農業機械・船舶などの分は地方税法の附則の特例で定められており、2027年3月31日までに行われる軽油の引取りが対象である。国土交通省・農林水産省などは令和9年度の税制改正で延長を要望しているが、延長するかどうかは、編集部が財務省のページを確認した2026年10月28日時点で決まっていない。
この記事のポイント
- 期限は2027年3月31日地方税法の附則で、建設機械・農業機械・船舶・鉄道車両などの軽油の引取りの免税は、この日までに行われる引取りが対象である。
- 延長は要望の段階国土交通省・農林水産省・経済産業省などが延長を要望している。財務省の令和9年度のページには、10月28日時点で要望だけが載っている。
- 免除される税は1リットル15円軽油引取税の税率は1キロリットルにつき1万5,000円で、延長されなければ、期限の後の引取りにはこの税がかかる〈推論〉。
マーカーを引いた文を節ごとに拾い読みするだけでも、要点が分かるように書いています。
免税軽油の特例の期限は2027年3月31日
軽油引取税の税率は、地方税法第144条の10で1キロリットルにつき1万5,000円(1リットル15円)と定められている。建設機械や農業機械、船舶などの動力源に使う軽油は、決められた用途に当たり、免税証の交付などの手続きをすれば、この税がかからない。この軽油は「免税軽油」と呼ばれている。
この免税のうち建設機械・農業機械・船舶・鉄道車両などの分は、地方税法の附則第12条の2の7で定められており、2027年3月31日(令和9年3月31日)までに行われる軽油の引取りが対象になっている。条文は「令和九年三月三十一日までに行われる次に掲げる軽油の引取りに対しては」と期限を区切ったうえで、「免税証の交付があつた場合又は次項において読み替えて準用する第百四十四条の三十一第四項若しくは第五項の規定による道府県知事の承認があつた場合に限り、軽油引取税を課さないものとする。」と定めている。
この特例は、期限を区切って延長が繰り返されてきた。和歌山県の案内の説明は次のとおりである。
「軽油引取税の課税免除の特例措置については、3年ごとに対象業種等の見直しが行われていますが、令和6年度の税制改正により、マリンレジャー等に使われる自家用船舶(いわゆるプレジャーボート)を適用対象から除外したうえで、3年間延長することとなりました。」和歌山県「軽油引取税の課税免除について(免税軽油)」
熊本県議会の意見書(2026年9月8日)は、経緯を「平成21年度税制改正において、道路特定財源の一般財源化に伴い目的税から普通税に改められた際に、平成24年3月末まで3年間の期限が設けられて以降、5回にわたり延長されてきたところであり、令和9年3月末で適用期限を迎えることとなっている。」と書いている。
一方、石油化学製品の原料に使う軽油の免税は、法律の本則(第144条の6)に定めがあり、附則の期限とは関係がない。和歌山県の案内も、この用途について「期限の定めはありません」としている。
- 平成21年度3年間の期限が設けられる熊本県議会の意見書
- 令和6年度対象を見直して3年間延長マリンレジャー等に使われる自家用船舶(いわゆるプレジャーボート)を対象から除外(和歌山県の案内)
- 2026.8国土交通省などが延長などを要望財務省のページは8月31日時点の要望
- 2026.9.8熊本県議会が継続を求める意見書地方自治法第99条による意見書
- 2026.10.28延長するかどうかは決まっていない財務省の令和9年度のページは要望だけ
- 2027.3.31特例の期限この日までに行われる引取りが対象
出典: 地方税法 附則第12条の2の7・第144条の6・第144条の10(e-Gov 法令検索・2026年10月16日施行の版)、和歌山県の案内、熊本県議会の意見書、財務省の令和9年度の税制改正のページ
対象の用途(建設機械・農業機械・船舶・フォークリフトなど)
附則第12条の2の7は対象の引取りを5つの号に分け、第5号の「木材加工業その他の政令で定める事業」は、施行令(附則第10条の2の2第9項)の表で14の事業と用途に分かれている。第1号の船舶からは、施行令で「専らレクリエーションの用(レクリエーションに関する事業の用を除く。)に供する船舶」が除かれている。
- 第1号
船舶(政令で定めるものを除く。)の使用者が当該船舶の動力源に供する軽油の引取り - 第2号
自衛隊又は締約国軍隊(円滑化協定(我が国の自衛隊と我が国以外の締約国の軍隊との間における相互のアクセス及び協力の円滑化に関する我が国と当該締約国との間の条約その他の国際約束であつて我が国の租税の免除に関する事項について定めるもののうち政令で定めるものをいう。)に基づいて、我が国の同意を得て、我が国及び当該締約国が相互に決定して実施する活動に関連して国内(この法律の施行地をいう。)に所在する当該締約国の軍隊をいう。第七項において同じ。)が通信の用に供する機械、自動車(政令で定めるものを除く。)その他これらに類するものとして政令で定めるものの電源又は動力源に供する軽油の引取り - 第3号
鉄道事業又は軌道事業を営む者その他政令で定める者が鉄道用車両、軌道用車両又はこれらの車両に類するもので政令で定めるもの(日本貨物鉄道株式会社にあつては、政令で定める機械を含む。)の動力源に供する軽油の引取り - 第4号
農業又は林業を営む者その他政令で定める者が動力耕うん機その他の政令で定める機械の動力源に供する軽油の引取り - 第5号
木材加工業その他の政令で定める事業を営む者が当該事業の事業場において使用する機械の動力源の用途その他の政令で定める用途に供する軽油の引取り
出典: 地方税法 附則第12条の2の7 第1項(e-Gov 法令検索)。号の文は原文どおり(号の番号の漢数字だけ外した)
第5号の事業と用途は、施行令の表では次の14行である。14行とも、道路運送車両法第4条の登録を受けている機械を対象から外している。
- セメント製品製造業(生コンクリート製造業を除く。)
セメント製品製造業(生コンクリート製造業を除く。)を営む者の事業場内において専らセメント製品又はその原材料の積卸しのために使用するフォークリフトその他これに類する機械で、道路運送車両法第四条の規定による登録を受けているもの以外のものの動力源の用途 - 生コンクリート製造業
生コンクリート製造業を営む者(製造した生コンクリートを事業場外において自ら運搬するものを除く。)の事業場内において専ら骨材の積卸しのために使用するフォークリフトその他これに類する機械で、道路運送車両法第四条の規定による登録を受けているもの以外のものの動力源の用途 - 鉱物(岩石及び砂利を含む。以下この項において同じ。)の掘採事業
削岩機及び動力付試すい機並びに鉱物の掘採事業を営む者の事業場(砂利を洗浄する場所を含む。)内において専ら鉱物の掘採、積込み又は運搬のために使用する機械(道路運送車両法第四条の規定による登録を受けているものを除く。)の動力源の用途 - とび・土工工事業で総務省令で定めるもの
とび・土工・コンクリート工事の工事現場において専らくい打ち、くい抜き、掘削又は運搬のために使用する建設機械(カタピラを有しないもの又は道路運送車両法第四条の規定により登録を受けているものを除く。)の動力源の用途 - 鉱さいバラス製造業
鉱さいバラス製造業を営む者(租税特別措置法第十条第八項第六号に規定する中小事業者又は同法第四十二条の四第十九項第七号に規定する中小企業者(以下この表において「中小事業者等」という。)に限る。)の事業場内において専ら鉱さいの破砕又は鉱さいバラスの集積若しくは積込みのために使用する機械(道路運送車両法第四条の規定による登録を受けているものを除く。)の動力源の用途 - 港湾運送業
港湾において専ら港湾運送のために使用されるブルドーザーその他これに類する機械で、道路運送車両法第四条の規定による登録を受けているもの以外のものの動力源の用途 - 倉庫業
倉庫業法第三条の規定による登録を受けて倉庫業を営む者の倉庫において専ら当該倉庫業のために使用するフォークリフトその他これに類する機械で、道路運送車両法第四条の規定による登録を受けているもの以外のものの動力源の用途 - 鉄道(軌道を含む。)に係る貨物利用運送事業又は鉄道貨物積卸業
駅(専用側線のために設けられたものを除く。)の構内において専ら貨物利用運送事業法第二条第六項に規定する貨物利用運送事業のうち同条第四項に規定する鉄道運送事業者の行う貨物の運送に係るもの又は鉄道(軌道を含む。)により運送される貨物の鉄道(軌道を含む。)の車両への積込み若しくは取卸しの事業のために使用するフォークリフトその他これに類する機械で、道路運送車両法第四条の規定による登録を受けているもの以外のものの動力源の用途 - 航空運送サービス業で総務省令で定めるもの
空港法第四条第一項各号に掲げる空港、同法第五条第一項に規定する地方管理空港その他の公共の飛行場で総務省令で定めるものにおいて専ら航空機への旅客の乗降、航空貨物の積卸し若しくは運搬又は航空機の整備のために使用するパッセンジャーステップ、ベルトローダー、高所作業車その他これらに類する作業用機械で、道路運送車両法第四条の規定による登録を受けているもの以外のものの動力源の用途 - 廃棄物処理事業
廃棄物処理事業を営む者が廃棄物の埋立地(廃棄物の処理及び清掃に関する法律施行令(昭和四十六年政令第三百号)第三条第三号ロに規定する埋立地をいう。以下この項において同じ。)内において専ら廃棄物の処分のために使用する機械(道路運送車両法第四条の規定による登録を受けているものを除く。)で、廃棄物の処理及び清掃に関する法律第十四条第十二項に規定する産業廃棄物処分業者又は同法第十四条の四第十二項に規定する特別管理産業廃棄物処分業者(これらの者のうち中小事業者等を除く。)が廃棄物の埋立地内において専ら産業廃棄物の処分のために使用するもの(一般廃棄物の処分のために使用することが必要であると認められるものを除く。)以外のものの動力源の用途 - 木材加工業で総務省令で定めるもの
木材加工業で総務省令で定めるものを営む者の事業場内において専ら木材の積卸しのために使用する機械(道路運送車両法第四条の規定による登録を受けているものを除く。)の動力源の用途 - 木材市場業で総務省令で定めるもの
木材市場業で総務省令で定めるものを営む者の事業場内において専ら木材の積卸しのために使用する機械(道路運送車両法第四条の規定による登録を受けているものを除く。)の動力源の用途 - 堆肥製造業で総務省令で定めるもの
堆肥製造業で総務省令で定めるものを営む者の事業場内において、専ら堆肥の製造工程において使用する機械(道路運送車両法第四条の規定により登録を受けているものを除く。以下この項において同じ。)又は堆肥若しくはその原材料の積卸し若しくは運搬のために使用する機械の動力源の用途 - 索道事業
鉄道事業法第三十二条の規定による許可を受けて索道事業を営む者のスキー場において専ら当該スキー場の整備のために使用する積雪を圧縮するための特殊な構造を有する装置を備えた機械(道路運送車両法第四条の規定による登録を受けているものを除く。以下この項において同じ。)又は雪を製造するための装置を備えた機械の動力源の用途
出典: 地方税法施行令 附則第10条の2の2 第9項の表(e-Gov 法令検索・2026年8月22日施行の版)。太字が表の上欄(事業)、続く文が下欄(用途)で、どちらも原文どおり。番号は編集部が付けた
建設機械(とび・土工工事業)の条件
建設機械の免税は、施行令の表の「とび・土工工事業で総務省令で定めるもの」の行で定められている。用途の欄は次のとおりである。
「とび・土工・コンクリート工事の工事現場において専らくい打ち、くい抜き、掘削又は運搬のために使用する建設機械(カタピラを有しないもの又は道路運送車両法第四条の規定により登録を受けているものを除く。)の動力源の用途」地方税法施行令 附則第10条の2の2 第9項の表
対象は、「とび・土工工事業で総務省令で定めるもの」を営む者が、とび・土工・コンクリート工事の工事現場で専らくい打ち・くい抜き・掘削・運搬に使う建設機械で、カタピラを有しないものと、道路運送車両法第4条の規定により登録を受けているものは除かれる。この文に当てはめると、タイヤで走る建設機械や、登録を受けて公道を走るダンプトラックは、この行の対象に入らない〈推論〉。どの事業者が「とび・土工工事業で総務省令で定めるもの」に当たるかは総務省令(地方税法施行規則)が定めており、編集部はその細目を確認していない。
国土交通省が総務省に出した要望の様式によると、この措置は昭和55年度に創設され、平成21年度の税制改正で3年間の時限措置に変わった。様式は、とび・土工工事業者について「とび・土工工事業者は資本金1,000万円未満の会社が6割以上を占めており」と書き、適用の見込みを令和9年度に4万3,543キロリットル・623事業者(令和5・6年度の平均値)としている。
| 年度 | 適用 事業者数 | 減収額 百万円 |
|---|---|---|
| 令和2年度 | 606 | 1,493 |
| 令和3年度 | 619 | 1,561 |
| 令和4年度 | 615 | 1,472 |
| 令和5年度 | 637 | 1,420 |
| 令和6年度 | 608 | 1,375 |
出典: 国土交通省「令和9年度地方税制改正(税負担軽減措置等)要望事項」(総務省の掲載)の「過去5年間の軽減措置の適用事業者数及び減収額」(出典の欄は「道府県税の課税状況等に関する調」)。数字は様式のまま
建設に関わる行は、とび・土工工事業のほかにも、鉱物(岩石及び砂利を含む)の掘採事業、生コンクリート製造業、セメント製品製造業(生コンクリート製造業を除く)、鉱さいバラス製造業、廃棄物処理事業の行がある。各行の用途と条件は、「対象の用途」の節の施行令の表の行の一覧(原文どおり)で確かめられる。
農業機械・林業機械の条件
第4号は「農業又は林業を営む者その他政令で定める者が動力耕うん機その他の政令で定める機械の動力源に供する軽油の引取り」である。施行令は「その他政令で定める者」を「委託を受けて農作業を行う者で総務省令で定めるもの、農地の造成又は改良を主たる業務とする者及び素材生産業を営む者で総務省令で定めるもの」としている。
対象の機械は、農業・林業・農地の造成や改良・素材生産業の用に供する機械のうち、施行令が「動力耕うん機その他の耕うん整地用機械、栽培管理用機械、収穫調整用機械、植物繊維用機械及び畜産用機械」と「製材機、集材機、積込機及び可搬式チップ製造機」の2つの号で挙げたものである。
農林水産省が総務省に出した要望の様式(農業関係)によると、農業での適用は令和6年度の実績で20万4,000人・38万9,000キロリットル、減税額は124億8,200万円だった。令和9年度の見込みは18万8,300人・40万7,500キロリットル・61億1,200万円としている(様式の単位の千人・千キロリットル・百万円を、編集部が人・キロリットル・円に直した)。見込みの減税額が実績より小さいのは、令和8年4月1日に軽油引取税の「当分の間税率」が廃止され、免除される税の額が下がったためとみられる〈推論〉。様式は延長を求める理由を次のように書いている。
「近年の円安や原油価格の上昇の影響により価格は上昇傾向にあることから、農業者への経費負担も増加しており、税制措置の延長が求められている。」農林水産省「令和9年度地方税制改正(税負担軽減措置等)要望事項」(農業関係・総務省の掲載)
免税軽油使用者証と免税証の手続き
免税を受けるには、軽油を買う前に手続きが要る。和歌山県の案内による流れは次のとおりで、窓口と様式は、事務所のある都道府県の案内で確かめる必要がある。
- 軽油の使用に係る事務所を管轄する県税事務所に申請し、免税軽油使用者証の交付を受ける
- 使用者証を示して免税証の交付を申請すると、必要な数量の免税証が交付される
- 軽油を買うときに免税証を販売業者に渡すと、免税価格で買える。免税証の裏面には住所・業種・氏名・引取年月日を書く
- 引き取った数量を、定められた期間までに報告する(報告義務)
和歌山県の案内は、免税軽油を免税用途以外(公道の走行等)に使った場合は軽油引取税(1リットルにつき15円)が課税されるとしている。誤った使い方については、「誤った使用により、課税処分、返納命令、罰則適用となる場合がありますのでご注意ください。」と書いている。免税証の有効期間の外では軽油を引き取れないことも、注意事項に挙がっている。
期限が延長されない場合(1リットル15円の軽油引取税)
軽油引取税の税率は、地方税法第144条の10で「軽油引取税の税率は、一キロリットルにつき、一万五千円とする。」と定められている。特例が延長されなければ、2027年4月1日以降の引取りにはこの特例による免税が使えず、1リットルあたり15円の軽油引取税がかかることになる〈推論〉。編集部の計算では、1,000リットルの引取りで1万5,000円、とび・土工工事業の令和9年度の見込みの数量(4万3,543キロリットル・令和5・6年度の平均値)では約6億5,314万円になる。
要望の側は、延長されない場合の影響を次のように書いている。国土交通省の様式は、内航の旅客船について「本特例措置の延長が認められない場合、燃料費の負担増は経営に直接的かつ深刻な影響を与え、負担増に伴う経営の悪化から航路の縮小や撤退のおそれがあり、地方経済の疲弊や地域の生活水準の低下につながる。」としている。熊本県議会の意見書は、次のように書いた。
「軽油引取税の課税免除の特例措置が終了することとなれば、課税免除対象事業者の負担はさらに増大し、地域産業の維持・発展及び被災地域の復旧・復興に深刻な影響を及ぼすことが懸念される。」熊本県議会「軽油引取税の課税免除の特例措置の継続を求める意見書」(2026年9月8日)
延長の要望(国土交通省・農林水産省・経済産業省ほか)
総務省は「令和9年度 税制改正要望」のページに、府省ごとの要望のページを載せている。編集部が10月28日に開いた国土交通省・農林水産省・経済産業省・防衛省・環境省の5つのページには、軽油の課税免除に関わる要望が15件載っていた(ほかの府省のページは開いていない)。
- 国土交通省(1件)
軽油引取税の課税免除の特例措置の延長等 - 農林水産省(3件)
軽油引取税の課税免除の特例措置の延長(農業関係)
軽油引取税の課税免除の特例措置の延長(林業・木材産業関係)
軽油引取税の課税免除の特例措置の延長(漁業関係) - 経済産業省(6件)
軽油引取税の課税免除の特例措置の延長(セメント製品製造業)
軽油引取税の課税免除の特例措置の延長(生コンクリート製造業)
軽油引取税の課税免除の特例措置の延長(鉱さいバラス製造業)
軽油引取税の課税免除の特例措置の延長(鉱物の掘採事業を営む者のうち岩石及び砂利掘採業)
軽油引取税の課税免除の特例措置の延長(鉱物の掘採事業を営む者のうち石炭掘採事業)
軽油引取税の課税免除の特例措置の延長(鉱物の掘採事業を営む者のうち石灰石・鉱物掘採業) - 防衛省(3件)
自衛隊の船舶及び通信機械等の動力源の用途の軽油に係る課税免除の特例措置の恒久化
ACSAに基づく免税軽油の提供時における課税免除の特例措置の恒久化
重要影響事態安全確保法等に基づく免税軽油の提供時における課税免除の特例措置の恒久化 - 環境省(2件)
石油化学製品用途の廃プラスチック由来軽油に係る課税免除の特例措置の創設
廃棄物処理事業の用に供する軽油に係る課税免除の特例措置の延長
出典: 総務省「令和9年度 税制改正要望」の府省ごとのページ(項目名は原文どおり)
国土交通省の「令和9年度税制改正要望事項」(令和8年8月)には「軽油引取税の課税免除の特例措置の延長等」の頁があり、要望の概要の欄で、現行の特例措置を「船舶、鉄軌道用車両、建設機械、荷役機械等の動力源に使用される軽油に係る課税免除」としている。要望の内容は「現行の特例措置を ①:恒久化する ②:3年間(令和9年4月1日~令和12年3月31日)延長する。」で、①は「海上保安庁の船舶の動力源」、②は「船舶運航事業者等の船舶の動力源」「とび・土工工事業者が使用する建設機械の動力源」「倉庫業者等のフォークリフト等の動力源」など、②-1から②-8までの8つの項目に付いた番号である。農林水産省の農業関係の様式も、延長の期間を「令和9年4月1日から令和 12 年3月 31 日まで」としている。
財務省の令和9年度の税制改正のページには、10月28日時点で「令和9年度税制改正要望」(令和8年8月31日時点)だけが載っており、税制改正の大綱は載っていない。延長するかどうかは、決まっていない(編集部が2026年10月28日に確認)。
立場ごとに確かめること
どの立場でも、使っている機械と用途が、今の条文のどの号・どの行に当たるかを確かめることが出発点になる。立場ごとの主な確かめ先は次のとおりである。
- とび・土工工事業の事業者
「とび・土工工事業で総務省令で定めるもの」に当たるか。そのうえで、使っている建設機械が、とび・土工・コンクリート工事の工事現場で専らくい打ち・くい抜き・掘削・運搬に使うものか。カタピラを有しないものと、道路運送車両法第4条の規定により登録を受けているものは除かれる - 農業・林業を営む人、農作業の受託者など
農作業の受託者は「委託を受けて農作業を行う者で総務省令で定めるもの」に、素材生産業を営む者は「素材生産業を営む者で総務省令で定めるもの」に当たるか。使っている機械が施行令の2つの号(耕うん整地用機械・栽培管理用機械・収穫調整用機械・植物繊維用機械・畜産用機械と、製材機・集材機・積込機・可搬式チップ製造機)に当たるか。使用者証・免税証と数量の報告の期限 - 倉庫業の事業者
倉庫業法第3条の規定による登録を受けて倉庫業を営む者の倉庫で、専ら当該倉庫業のために使うフォークリフトその他これに類する機械か。道路運送車両法第4条の規定による登録を受けているものは除かれる - 港湾運送業の事業者
港湾で専ら港湾運送のために使うブルドーザーその他これに類する機械か。道路運送車両法第4条の規定による登録を受けているものは除かれる - 鉄道(軌道を含む)に係る貨物利用運送事業・鉄道貨物積卸業の事業者
駅(専用側線のために設けられたものを除く)の構内で、施行令の表の8番目の行が挙げる事業のために専ら使うフォークリフトその他これに類する機械か。道路運送車両法第4条の規定による登録を受けているものは除かれる - 船舶の使用者
専らレクリエーションの用(レクリエーションに関する事業の用を除く)に使う船舶は対象から除かれている - 免税軽油を使う人すべて
免税証の有効期間と、公道の走行などの免税用途以外に使わないこと。2027年4月1日以降の扱いは、令和9年度の税制改正で決まる〈推論〉
出典: 地方税法 附則第12条の2の7、地方税法施行令 附則第10条の2の2、和歌山県の案内。箇条は編集部がまとめた
編集部の見方
期限・条件・負担を整理する
01
延長の結論は税制改正を待つ
国土交通省・農林水産省・経済産業省は延長を(国土交通省は海上保安庁の船舶の分の恒久化も)、環境省は廃棄物処理事業の分の延長と、石油化学製品用途の廃プラスチック由来軽油の分の創設を、防衛省は自衛隊の船舶及び通信機械等の分など3件の恒久化を要望している(項目名は上の一覧のとおり)。財務省の令和9年度のページには、10月28日時点で「令和9年度税制改正要望」(令和8年8月31日時点)だけが載っている。
延長するかどうか、対象の業種が変わるかどうかは、令和9年度の税制改正の結果で決まることになる〈推論〉。働く車買取ナビでは、結論が公表された時点でこの記事を更新して伝える。
02
建設機械は条件が細かい
とび・土工工事業の行は、工事の種類・使い方(専ら)・機械の形(カタピラ)・登録の有無などで対象を絞っている。同じ現場で使う機械でも、タイヤで走るものや登録を受けたものは、この行の対象に入らない〈推論〉。
免税軽油を使っている事業者は、期限の前に、使っている機械が今の条文のどの行に当たるかを確かめておくと、延長の結論が出たときに影響を見積もりやすい〈推論〉。
03
軽油の価格の補助とは別の制度
免税軽油は軽油引取税を免除する税の特例で、軽油の店頭価格を抑える国の補助(緊急的激変緩和措置)とは別の制度である。補助の支給単価と全国平均価格は、軽油価格の全国平均と補助の記事で毎週の数字をまとめている。
燃料費を見積もるときは、店頭価格の補助の動きと、免税の特例の期限の両方を分けて見る必要がある〈推論〉。
出典: 地方税法・地方税法施行令(e-Gov 法令検索)、総務省・財務省のページ、国土交通省・農林水産省の要望の様式。〈推論〉は編集部の見立て
まとめ
- 免税軽油の特例(地方税法 附則第12条の2の7)は、2027年3月31日までに行われる軽油の引取りが対象で、建設機械・農業機械・船舶・鉄道車両・倉庫のフォークリフトなどに使われている。
- 建設機械は、とび・土工工事業(総務省令で定めるもの)の事業者が、とび・土工・コンクリート工事の工事現場で専らくい打ち・くい抜き・掘削・運搬に使うもので、カタピラを有しないものと登録を受けているものは除かれている。
- 国土交通省・農林水産省・経済産業省などが延長(一部は恒久化)を要望している。延長するかどうかは、10月28日時点で決まっていない。
- 延長されなければ、期限の後の引取りには1リットル15円の軽油引取税がかかる〈推論〉。手続きの窓口と様式は、事務所のある都道府県の案内で確かめる。
よくある質問
免税軽油の特例はいつまで?
地方税法の附則第12条の2の7は、2027年3月31日(令和9年3月31日)までに行われる軽油の引取りを対象にしています。この日の後の引取りに特例を続けるには、法律の改正が要ります〈推論〉。石油化学製品の原料に使う軽油の免税は法律の本則(第144条の6)にあり、和歌山県の案内は「期限の定めはありません」としています。
免税軽油は廃止されるの?延長は決まった?
延長するかどうかは決まっていません(編集部が2026年10月28日に確認)。国土交通省は3年間の延長(海上保安庁の船舶は恒久化)を、農林水産省は農業関係の3年延長などを要望しています。財務省の令和9年度の税制改正のページには、10月28日時点で「令和9年度税制改正要望」(令和8年8月31日時点)だけが載っており、税制改正の大綱は載っていません。
建設機械に免税軽油は使える?
使えるのは、施行令の表の「とび・土工工事業で総務省令で定めるもの」に当たる事業者が、とび・土工・コンクリート工事の工事現場で、専らくい打ち・くい抜き・掘削・運搬に使う建設機械です。カタピラを有しないものと、道路運送車両法第4条の登録を受けているものは除かれています。鉱物の掘採・港湾運送・廃棄物の埋立地など、ほかの事業の行に当たる機械もあります。
農業で免税軽油を使うには?
農業を営む者などが、動力耕うん機などの政令で定める機械の動力源に使う軽油は、免税証の交付を受ければ軽油引取税がかかりません。和歌山県の案内では、まず県税事務所で免税軽油使用者証の交付を受け、使用者証を示して免税証の交付を申請し、軽油を買うときに免税証を販売業者に渡します。引き取った数量の報告の義務もあるため、窓口と様式は事務所のある都道府県の案内で確かめてください。
免税軽油をトラックやダンプに入れて公道を走ってもいい?
公道の走行は、免税の用途に当たりません。和歌山県の案内は、免税軽油を免税用途以外(公道の走行等)に使った場合は、軽油引取税(1リットルにつき15円)が課税されるとしています。誤った使い方は、課税処分・返納命令・罰則の対象になる場合があります。
期限が延長されなかったら、負担はどれだけ増える?
軽油引取税の税率は1キロリットルにつき1万5,000円なので、1,000リットルの引取りで1万5,000円です(編集部の計算)。期限の後に免税の手続きが使えなくなれば、この税が軽油の価格に加わる形になります〈推論〉。国土交通省の要望の様式は、とび・土工工事業の令和9年度の適用の見込みを4万3,543キロリットル・623事業者(令和5・6年度の平均値)としています。
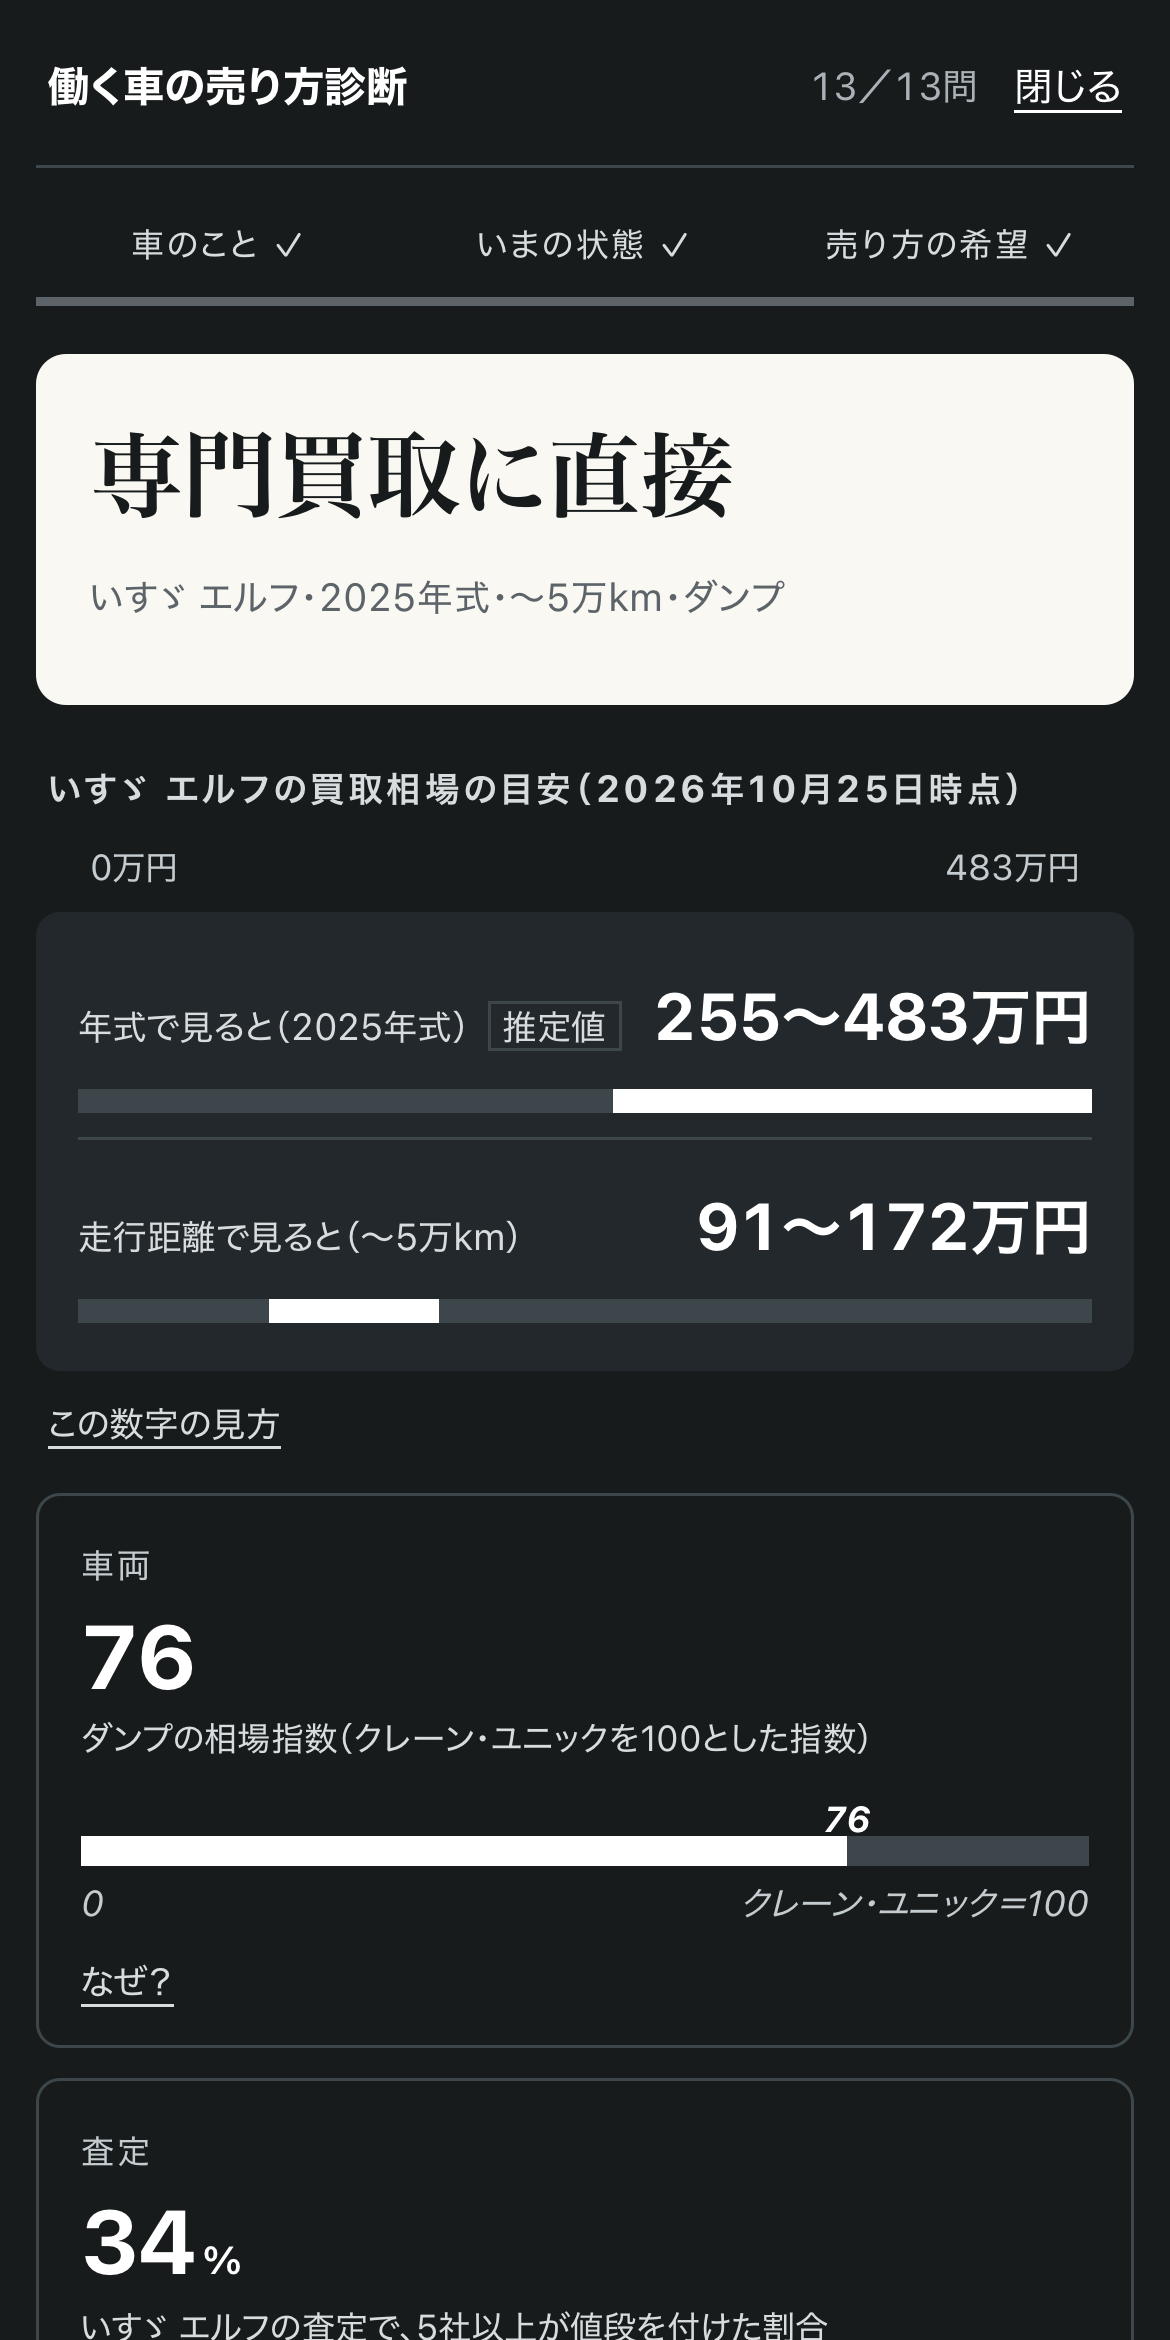
重機を手放すなら
売り方を1分で診断
車種・年式・状態・急ぎかどうかなどの質問に答えると、向いている売り方と、その車の買取相場の目安がその場で出ます。
- 料金
- 無料
- 質問
- 車の種類に合わせて出る(トラックなら13問)
- 結果
- 売り方・相場の目安・申し込み先の候補
実際の結果画面
関連するニュース
2026年10月29日 車両・メーカー
2026年10月29日 法令・制度
2026年10月26日 建設・土木
出典と参考資料
- e-Gov 法令検索「地方税法」(附則第12条の2の7・第144条の6・第144条の10。2026年10月16日施行の版) https://laws.e-gov.go.jp/law/325AC0000000226
- e-Gov 法令検索「地方税法施行令」(附則第10条の2の2。2026年8月22日施行の版) https://laws.e-gov.go.jp/law/325CO0000000245
- 和歌山県「軽油引取税の課税免除について(免税軽油)」 https://www.pref.wakayama.lg.jp/prefg/010500/kenzei/keiyu/d00215615.html
- 国土交通省「令和9年度税制改正要望事項」(令和8年8月) https://www.mlit.go.jp/page/content/002018722.pdf
- 国土交通省「令和9年度地方税制改正(税負担軽減措置等)要望事項」軽油引取税の課税免除の特例措置の延長等(総務省の掲載) https://www.soumu.go.jp/main_content/001090199.pdf
- 農林水産省「令和9年度地方税制改正(税負担軽減措置等)要望事項」軽油引取税の課税免除の特例措置の延長(農業関係)(総務省の掲載) https://www.soumu.go.jp/main_content/001090022.pdf
- 総務省「令和9年度 税制改正要望」(府省ごとの一覧) https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/r09_youbou00_index.html
- 熊本県議会「軽油引取税の課税免除の特例措置の継続を求める意見書」(令和8年9月8日) https://www.pref.kumamoto.jp/uploaded/attachment/318198.pdf
- 財務省「令和9年度」(税制改正) https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/index.html
アイキャッチの画像: AIで生成したイメージです(実在の車両・現場の写真ではありません)
訂正・追記
- 「期限が延長されない場合」の節に、とび・土工工事業の見込みの数量と編集部の計算の数字を追加しました。